Ciudad de México — Durante décadas, el acceso a la vivienda en México siguió una lógica relativamente estable: ahorrar, reunir un enganche y firmar una hipoteca. Ese camino, que funcionó como base para la construcción patrimonial de generaciones anteriores, continúa existiendo en 2026, pero cada vez resulta más distante para los jóvenes. No porque haya desaparecido, sino porque las condiciones que lo hacían viable se han erosionado.
El punto de partida revela la dimensión del problema. El precio promedio de una vivienda en la capital supera los 3.9 millones de pesos, de acuerdo con registros de la Sociedad Hipotecaria Federal, lo que implica la necesidad de contar con un enganche que puede alcanzar cientos de miles de pesos. Para una gran parte de la población joven, este requisito inicial representa años —incluso décadas— de ahorro constante en un entorno donde los ingresos no han crecido al mismo ritmo que los precios.
La raíz del problema es estructural. Diversos análisis de Centro Urbano señalan que el valor de la vivienda ha aumentado significativamente más rápido que los salarios en los últimos años, ampliando una brecha que deja fuera del mercado incluso a quienes cuentan con empleo formal y estabilidad financiera. En este escenario, tener ingresos ya no garantiza acceso a la propiedad; apenas permite sostener el costo de vida.
Quienes logran superar la barrera del enganche se enfrentan a un segundo filtro: el crédito hipotecario. Aunque existen opciones bancarias e institucionales, los montos aprobados no siempre alcanzan para cubrir el valor total del inmueble, mientras que las tasas de interés elevan considerablemente el costo final. Según reportes de BBVA Research, los plazos de financiamiento pueden extenderse hasta 20 o 30 años, lo que convierte la compra en un compromiso financiero de largo alcance. En la práctica, adquirir una vivienda implica también asumir una deuda prolongada que condiciona la estabilidad económica futura.
A esto se suma un factor generacional que agrava el panorama. Estudios de la OCDE indican que los jóvenes se incorporan más tarde al mercado laboral formal y enfrentan condiciones de ingreso más inestables que generaciones previas. Esto reduce su capacidad de ahorro inicial y retrasa decisiones fundamentales como la compra de vivienda o la consolidación de patrimonio. El resultado es claro: la adquisición de una casa deja de ser una etapa natural de la vida adulta para convertirse en una meta diferida o, en muchos casos, inalcanzable.
Incluso cuando la compra es viable, la ubicación introduce una nueva tensión. Las zonas con mejor infraestructura, conectividad y servicios concentran los precios más altos, mientras que las opciones más accesibles se encuentran en la periferia. De acuerdo con análisis de Expansión, vivir cerca de los centros de trabajo puede costar hasta 2.5 veces más, lo que obliga a los compradores a intercambiar cercanía por tiempo. Así, el acceso a la vivienda se convierte en una negociación constante entre costo y calidad de vida.
El mercado también ha cambiado en su composición. Hoy, los jóvenes no compiten únicamente entre sí, sino con inversionistas, desarrolladores y fondos inmobiliarios que cuentan con mayor liquidez y capacidad de negociación. Este desplazamiento reduce aún más las oportunidades para compradores primerizos y refuerza la percepción de que el acceso a la vivienda está condicionado por factores que van más allá del esfuerzo individual.
En este contexto, la compra de una casa bajo el esquema tradicional ha dejado de ser un paso esperado para convertirse en una aspiración incierta. Para muchos jóvenes en la Ciudad de México, rentar se mantiene como la única opción inmediata, mientras que la adquisición de propiedades requiere condiciones excepcionales. El modelo no ha desaparecido, pero sí ha dejado de ser accesible para una parte significativa de la población.
Más que una decisión financiera, comprar vivienda en la CDMX en 2026 es un reto estructural que combina precios elevados, ingresos limitados, crédito restrictivo y competencia desigual. La pregunta ya no es cuándo comprar una casa, sino si será posible hacerlo.
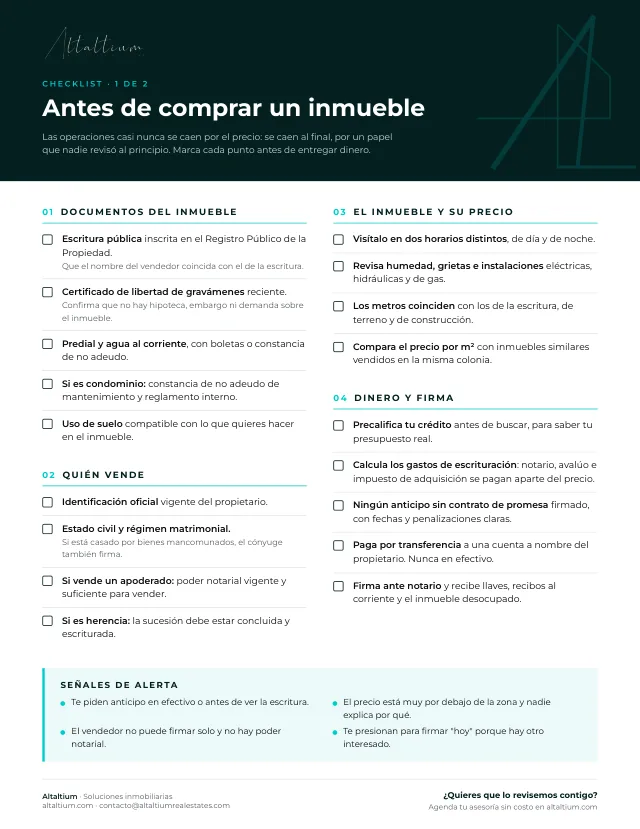
Descarga gratis
Checklist para comprar o rentar
Lo que tienes que revisar antes de entregar dinero: documentos, quién vende o renta, el inmueble, el contrato y las señales de alerta.