Ciudad de México — En un entorno donde la compra de vivienda bajo el esquema tradicional se ha vuelto cada vez más restrictiva, las recuperaciones inmobiliarias —también conocidas como remates bancarios— han comenzado a posicionarse como una alternativa atractiva, particularmente entre jóvenes que buscan acceder al mercado con menor capital inicial. Sin embargo, el atractivo del precio no elimina la complejidad del proceso. Por el contrario, introduce nuevas variables que transforman el riesgo financiero en riesgo legal y operativo.
Una recuperación inmobiliaria surge cuando una institución financiera retoma un inmueble tras el incumplimiento de pago de un crédito hipotecario. En estos casos, el objetivo del banco no es obtener ganancia, sino recuperar el capital prestado, lo que abre la posibilidad de adquirir propiedades con descuentos que pueden oscilar entre el 20% y el 60% por debajo de su valor comercial, según estimaciones difundidas por la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros. Este diferencial de precio es el principal punto de entrada para nuevos compradores que han quedado excluidos del mercado tradicional.
Para una generación que enfrenta precios inmobiliarios elevados y barreras de financiamiento, este modelo representa algo más que una oportunidad: es, en muchos casos, una de las pocas vías disponibles para construir patrimonio. La posibilidad de acceder a un inmueble con menor inversión inicial o mediante esquemas de pago diferido resulta particularmente relevante en un contexto donde reunir un enganche elevado puede tomar años.
Sin embargo, la naturaleza de estas operaciones difiere radicalmente de una compraventa convencional. A diferencia de adquirir una propiedad lista para habitar, el comprador entra en un proceso legal en curso. El inmueble puede encontrarse en distintas etapas, como juicio hipotecario, adjudicación o escrituración pendiente, lo que implica que la posesión no es inmediata. En muchos casos, lo que se adquiere no es el inmueble en sí, sino los derechos sobre un proceso que aún no concluye.
Este factor introduce una variable crítica: el tiempo. La resolución de estos procesos puede tardar meses o incluso años, dependiendo de la complejidad jurídica del caso. De acuerdo con análisis del sector publicados en El Economista, la duración y resultado de estos procedimientos dependen de múltiples factores legales que no siempre pueden preverse con precisión. En consecuencia, el acceso a un precio reducido se compensa con un alto grado de incertidumbre.
Los riesgos asociados no son menores. La falta de posesión inmediata impide utilizar el inmueble desde el inicio; los litigios pueden prolongarse más de lo esperado; en algunos casos, las propiedades continúan ocupadas por antiguos propietarios u otros residentes, lo que añade una capa adicional de complejidad. A esto se suma la limitada información disponible: no siempre es posible inspeccionar físicamente el inmueble antes de la compra, lo que obliga a tomar decisiones con datos incompletos.
Ante este panorama, las recuperaciones inmobiliarias no funcionan como una solución universal. Son más adecuadas para perfiles que no requieren habitar la propiedad de inmediato, que cuentan con la capacidad financiera para esperar y que entienden la lógica del sistema legal inmobiliario. Para los jóvenes, esto implica un cambio de enfoque: dejar de ver la compra como una solución inmediata de vivienda y comenzar a entenderla como una estrategia de inversión a mediano o largo plazo.
En este contexto, el acompañamiento profesional deja de ser opcional para convertirse en un elemento central. Asesores especializados, abogados y empresas del sector permiten evaluar la viabilidad de cada caso, identificar riesgos y gestionar el proceso de manera más eficiente. Sin esta estructura, el margen de error aumenta considerablemente, especialmente para compradores sin experiencia previa en este tipo de operaciones.
El crecimiento del interés en las recuperaciones inmobiliarias refleja una transformación más profunda del mercado. Ante la incapacidad del modelo tradicional para absorber la demanda, surgen alternativas que reducen el costo de entrada, pero trasladan la dificultad hacia otros factores: conocimiento, tiempo y tolerancia al riesgo. En este sentido, las recuperaciones no resuelven el problema de acceso a la vivienda; lo reconfiguran.
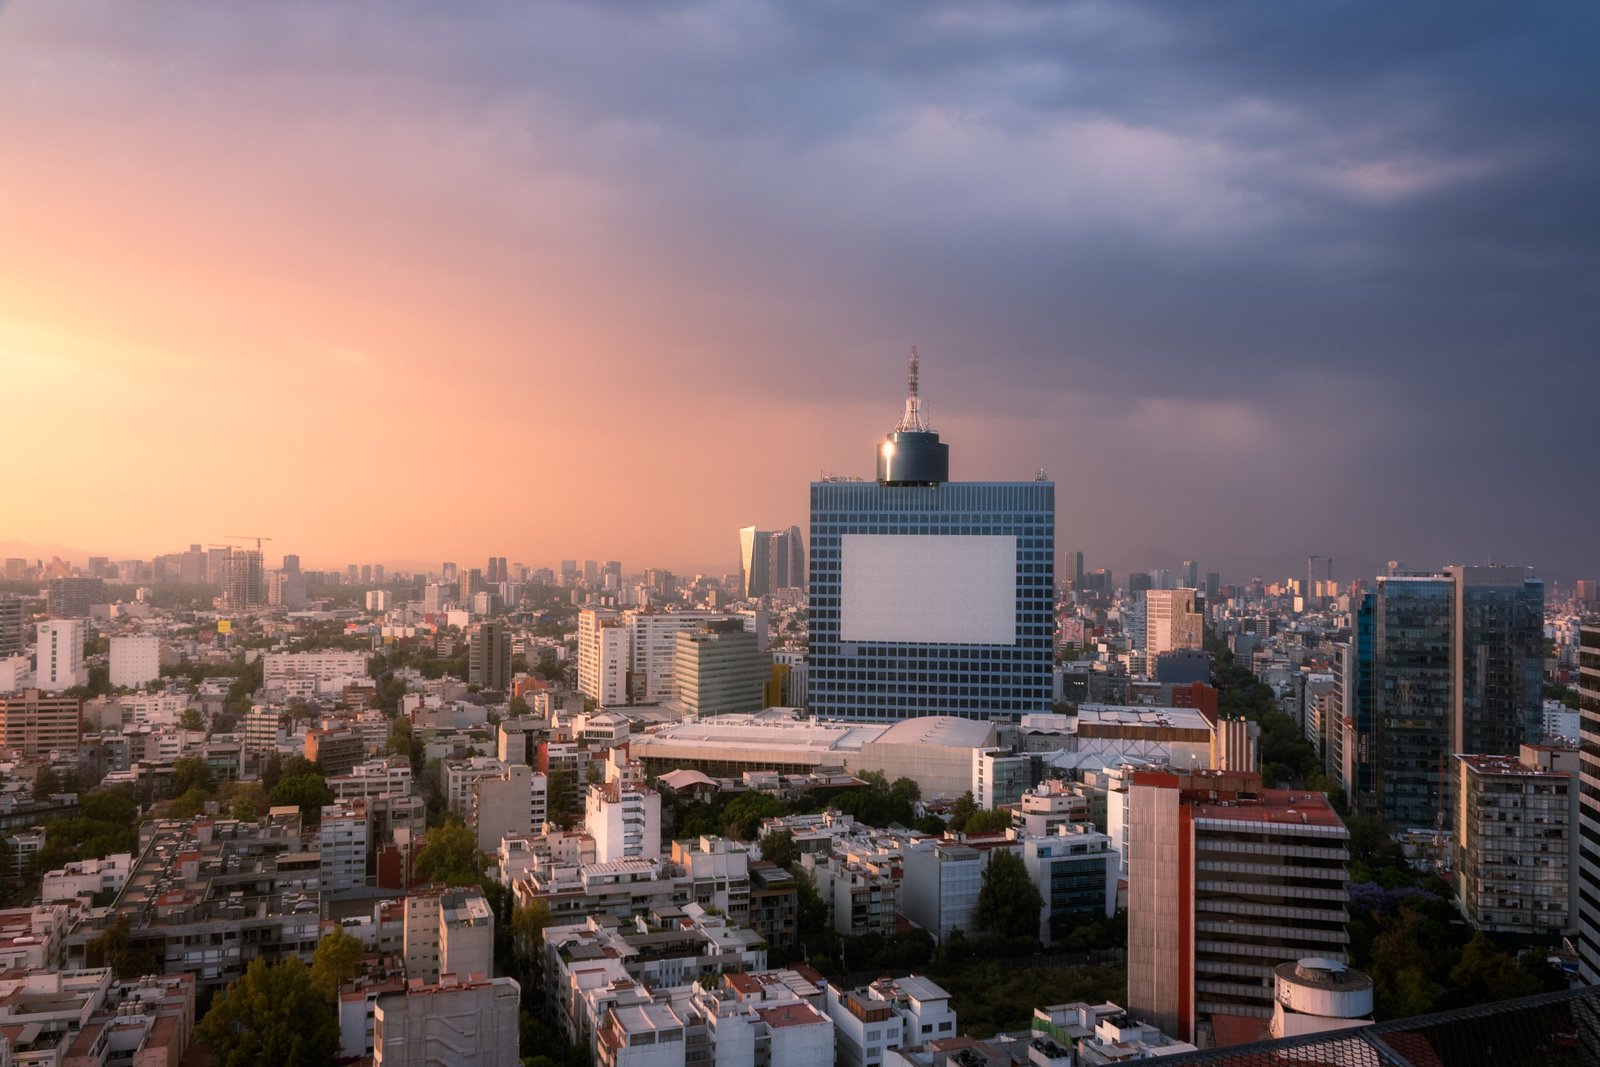
En la Ciudad de México, donde adquirir una propiedad es cada vez más complejo, estas operaciones representan una posibilidad real, pero no inmediata ni exenta de complicaciones. Son, en esencia, una decisión estratégica: más accesible en precio, pero considerablemente más exigente en ejecución.
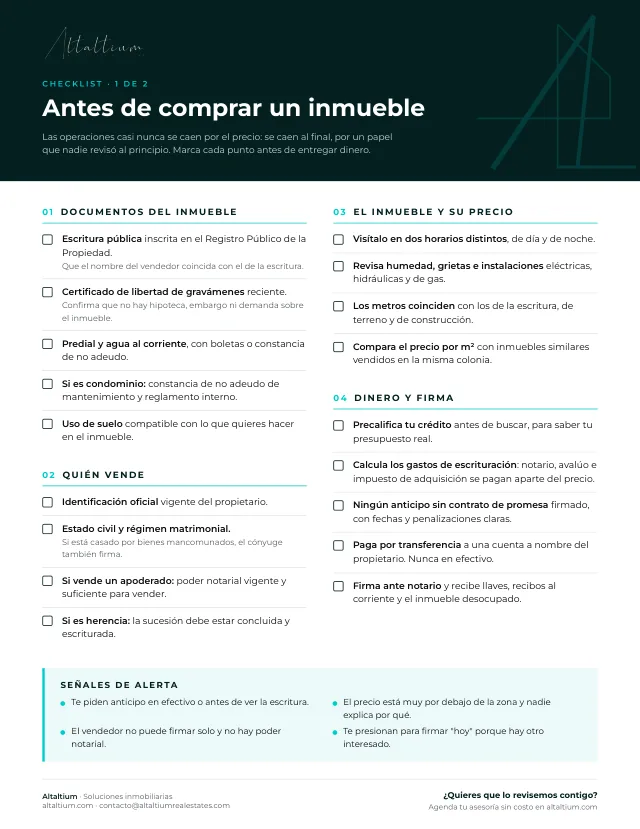
Descarga gratis
Checklist para comprar o rentar
Lo que tienes que revisar antes de entregar dinero: documentos, quién vende o renta, el inmueble, el contrato y las señales de alerta.